La inversión indexada continúa ganando presencia en España, impulsada en parte por el avance de los gestores automatizados o robo advisors. Sus costes reducidos y el esfuerzo en educación financiera han contribuido a acercar este modelo al inversor minorista.
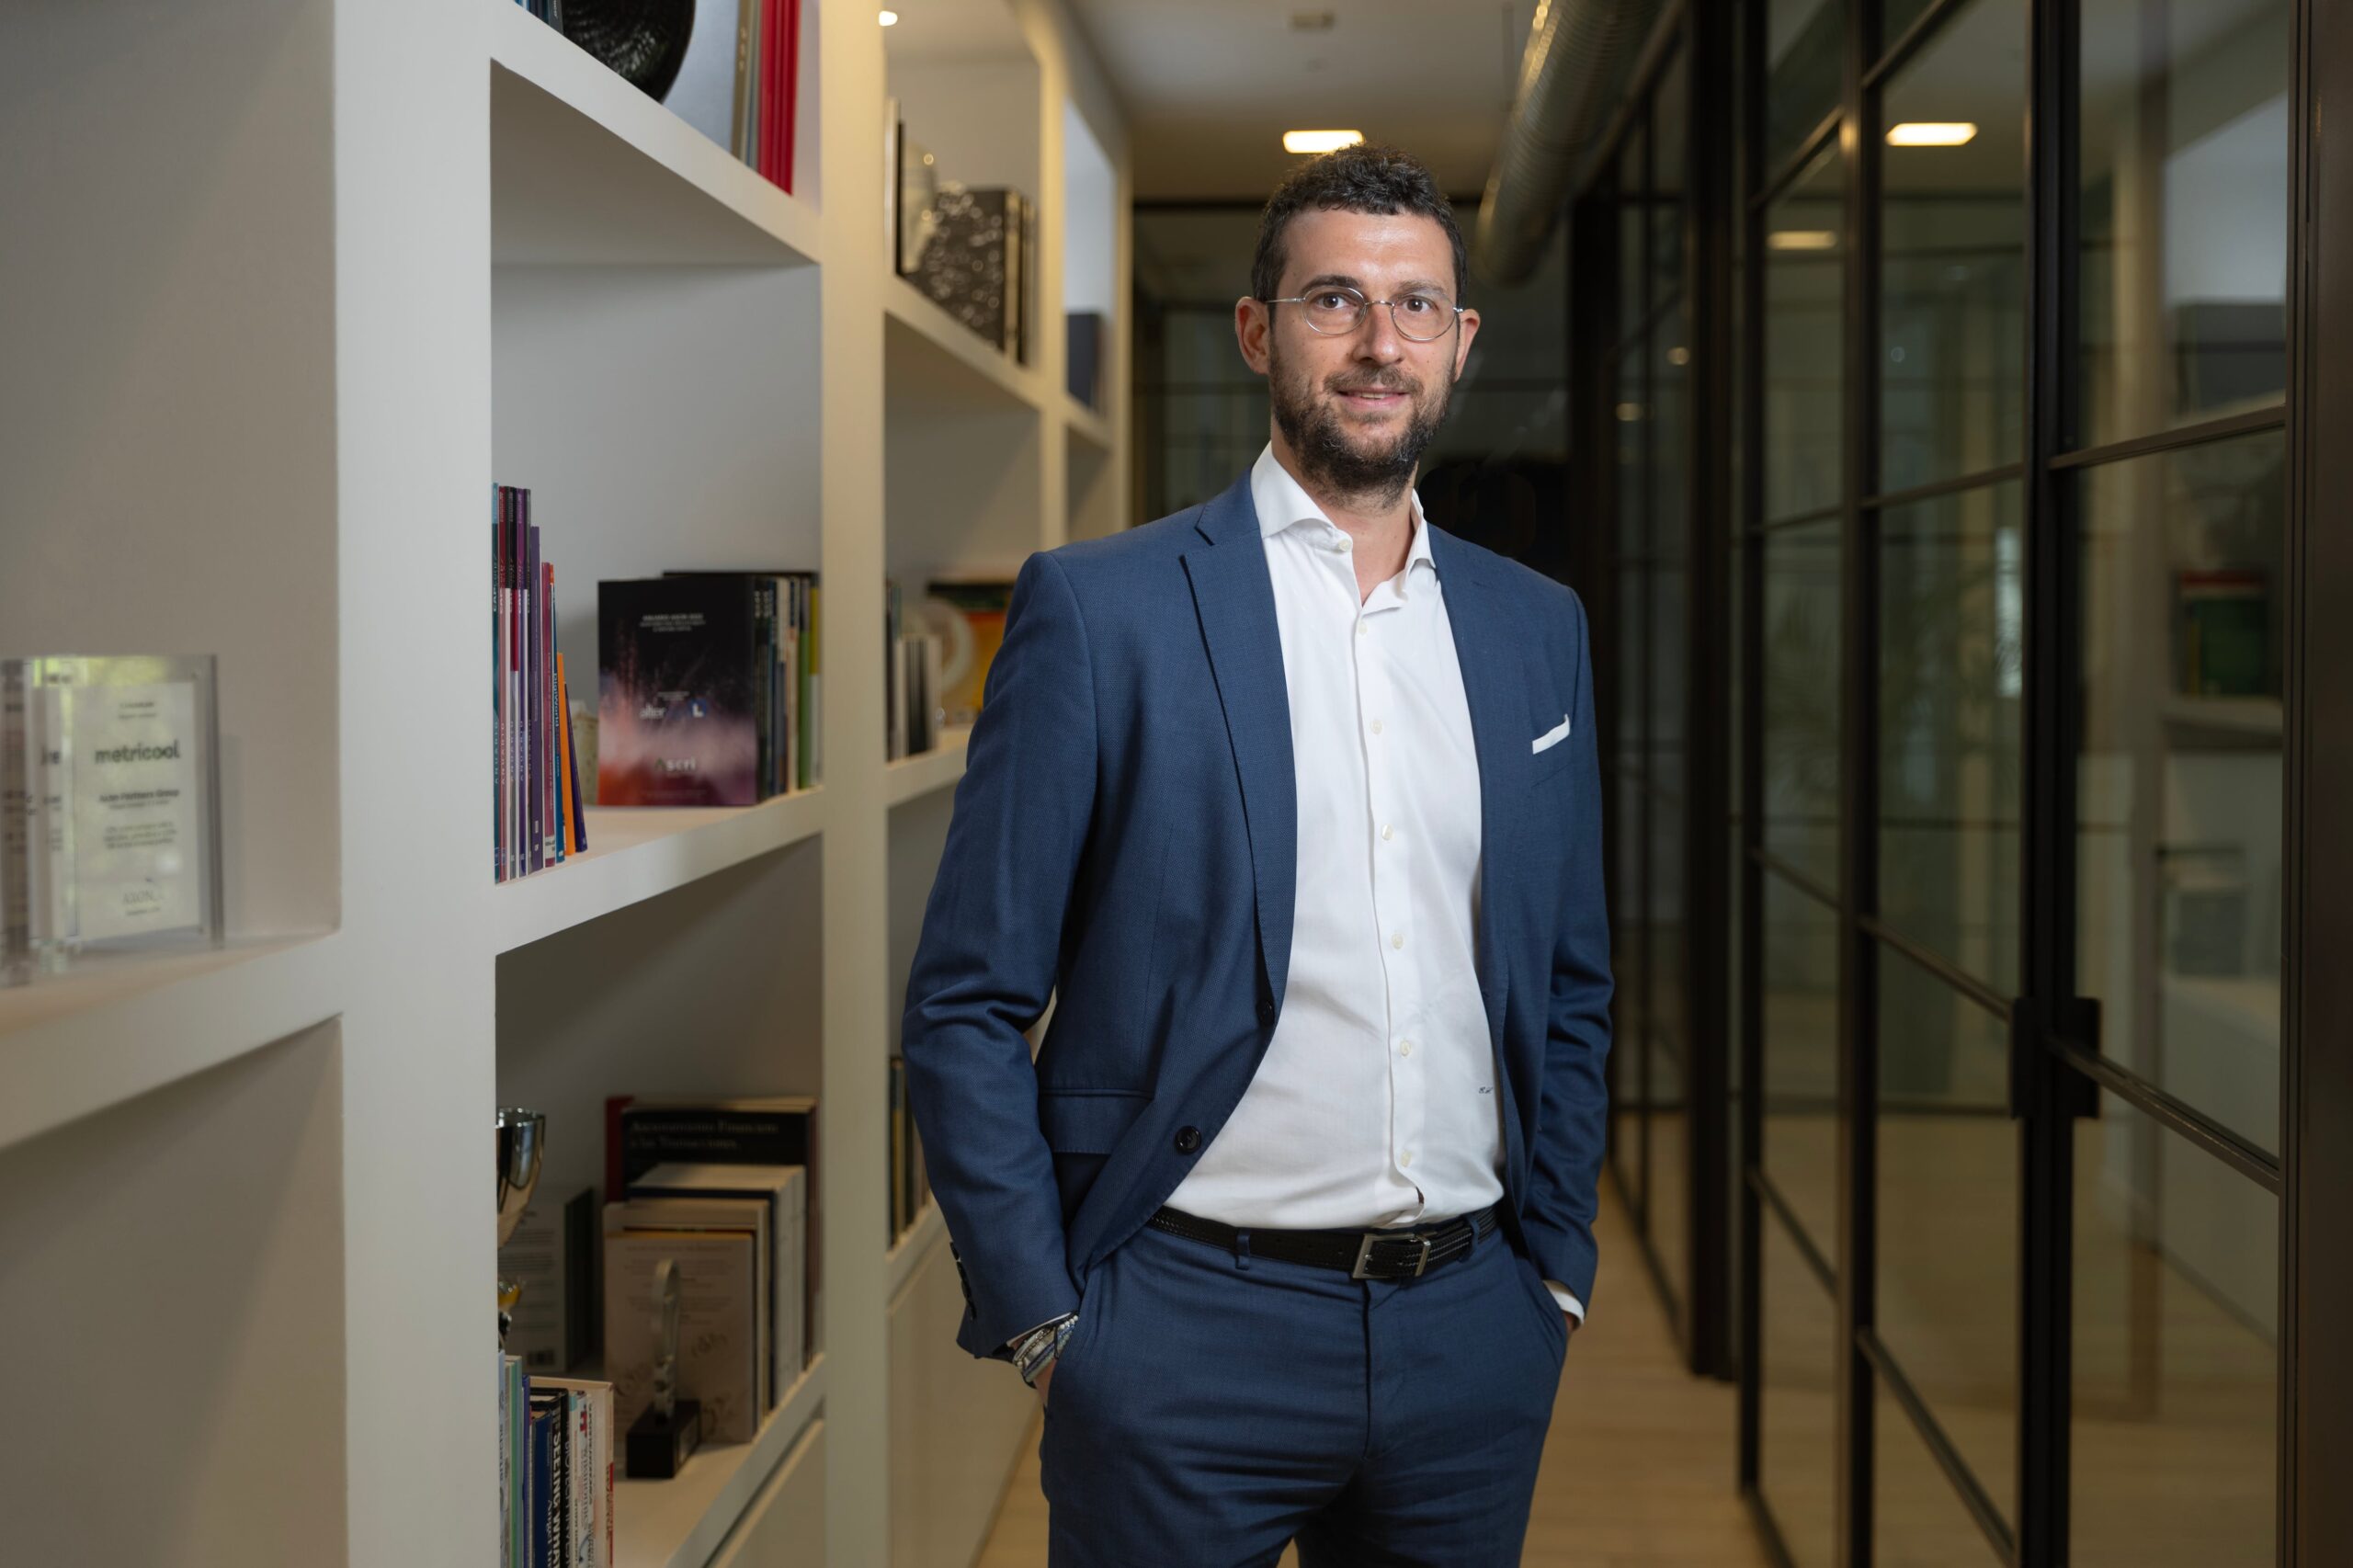
Giorgio Semenzato (Italia, 1985), consejero delegado y cofundador de Finizens, es ingeniero de Telecomunicaciones y cuenta con más de 15 años de trayectoria internacional en los ámbitos financiero y tecnológico. Defiende que la gestión indexada ofrece ventajas frente a la activa, especialmente mediante una diversificación amplia, el rebalanceo de las carteras y unas comisiones reducidas, dentro de una estrategia diseñada para el muy largo plazo.
El avance de la gestión indexada
Del 2% al 5%-10% del mercado español
Según Semenzato, la gestión indexada ha registrado una expansión notable en España. Hace una década, calculaban que suponía aproximadamente el 2% del mercado, mientras que ahora se sitúa entre el 5% y el 10%. En Europa, la penetración alcanza ya cerca del 30%, frente a más del 50% en Estados Unidos.
El directivo atribuye esta evolución principalmente a la rentabilidad. A su juicio, una estrategia indexada correctamente aplicada puede lograr, a largo plazo, mejores resultados que la media de la gestión activa, aunque subraya que no todos los fondos son iguales.
De acuerdo con los datos de Finizens, su cartera indexada compuesta al 100% por renta variable obtuvo durante los últimos diez años una rentabilidad anual neta de comisiones del 10,8%, frente al 7,7% de la media del mercado. Semenzato también resalta la transparencia del modelo: el cliente conoce el índice que replica y los activos a los que está expuesto. Esa simplicidad, sostiene, favorece que mantenga su estrategia inversora a largo plazo y que la recomiende a otros inversores.
La aportación del rebalanceo, la cartera y las comisiones
Finizens ha analizado el 3,1% de rentabilidad adicional de su cartera respecto a la media del mercado. Según Semenzato, hasta 0,6 puntos porcentuales anuales proceden de la estrategia y del proceso de inversión, particularmente de su algoritmo de rebalanceo.
Otros 1,3 puntos se atribuyen al proceso de inversión, a la composición de la cartera y a los activos seleccionados. El 1,2% restante corresponde a las comisiones.
Comisiones: margen limitado para nuevos recortes
Semenzato considera que, comparado con mercados equivalentes, España ya cuenta con comisiones mucho más competitivas. En Francia, por ejemplo, asegura que estos costes son entre tres y cuatro veces superiores.
Aunque aprecia espacio para pequeñas reducciones conforme las gestoras, incluida Finizens, ganen escala, afirma que el grueso de la reducción de comisiones ya se ha realizado en el mercado español.
Diversificación global ante la concentración de los índices
Exposición a regiones, sectores y activos
Las carteras de Finizens parten de una vocación de inversión global y buscan diversificar no solo entre regiones y sectores, sino también entre activos. La firma ofrece perfiles que van desde el monetario hasta el 100% en renta variable, con la intención de que el inversor pueda participar en la economía mundial manteniendo un alto nivel de diversificación.
Sus carteras incorporan mercados desarrollados, como Estados Unidos, Europa, Japón, Asia y Pacífico, además de emergentes. También diversifican entre grandes compañías y small caps.
El consejero delegado reconoce que la concentración de los índices globales en Estados Unidos y en las grandes tecnológicas se ha intensificado durante los últimos años. Advierte de que un inversor en un índice global como el MSCI World puede asumir que invierte en todo el mundo, cuando más del 70% de la exposición se concentra realmente en Estados Unidos. Una porción importante, añade, se acumula en pocas empresas, muchas de ellas relacionadas con la inteligencia artificial.
Para afrontar este riesgo, Finizens apuesta por diversificar. En torno al 45% de su cartera está expuesto a Estados Unidos, mientras que el resto se reparte entre mercados como Europa o Asia-Pacífico, con una estructura sectorial distinta. Semenzato señala que no toman posiciones específicas sobre si la inteligencia artificial subirá o bajará, sino que buscan evitar una concentración excesiva del riesgo.
Gestión activa y el papel de los ETF
Identificar a los gestores capaces de batir al mercado
Para Semenzato, el principal desafío de la gestión activa es acertar de forma continuada. Considera que son pocos los gestores que, por talento y proceso inversor, pueden superar consistentemente a su índice de referencia.
No obstante, no descarta por completo este modelo. Señala que hay profesionales con mejores capacidades que otros y destaca la existencia de talento en España, por ejemplo, en la inversión value. En su opinión, aunque la mayoría de gestores encuentra dificultades para aportar valor, hay algunos que merecen la pena; la dificultad reside en identificarlos.
Ventaja fiscal de los fondos indexados en España
Semenzato indica que un ETF es, en principio, más eficiente que un fondo indexado por su liquidez y sus comisiones, habitualmente más bajas. Sin embargo, el régimen fiscal español aplicable al traspaso de fondos modifica esa comparación.
Al tener en cuenta ese tratamiento fiscal, el inversor tiende a optar por el fondo indexado, ya que evita trabas e impacto fiscal. Sin ese régimen favorable, Semenzato sostiene que probablemente la cartera de Finizens estaría íntegramente formada por ETF, debido a su mayor liquidez y a unas comisiones incluso algo inferiores.